Thursday, October 11, 2018

Supermax手套和隐形眼镜,双管齐下


相信大家对手套股并不感陌生,近年来的手套股价不断创新高,先是Harta涌进KLCI 30大,Topglov市值涨到RM 14bil大关,带着要纳入Fortune Global 500的目标继续向前迈进。手套股的P/E也跟着股价水涨船高,Harta(P/E=43)和Topglove(P/E=33),证明市场也愿意给予手套股更高的估值,手套股迈向蓝筹之路也慢慢成型。

那Supermax是否能顺势而行呢? 今篇为大家做个详细介绍。

简介
-Supermax Corporation Berhad是四大手套股之一,主要生产医用手套,主要为橡胶(latex)手套和丁腈(Nitrile)手套。

-出口至160个国家。出口美国-45%,欧洲-28%,亚洲-25%和非洲-20%。目前手套 Market Share站11%

-拥有11工厂,并持续扩充与翻新,预计2019下半年年产量达272亿只。

-马来西亚第一家隐形眼镜制造商,目标要成为隐形眼镜Big 5。拥有1家可24小时运作的高自动化工厂,年产量达7千万个,计划10年内增加至20亿个。

公司有利因数:
-地理优势,靠近原产料
-技术诀窍(technological know-how),规模经济(economies of scale)
-强势的行业
-高运营效率

-领导人
1) 郑金森 (Dato’ Seri Thai Kim Sim, Stanley) - 持股20.96%
2) 陈美玉 (Datin Seri Tan Bee Geok, Cheryl) - 持股10.54%

前景
手套
-过去20年,马来西亚是手套市场领导者,站全球市场Market Share的68%。

-目前全球需求为2700亿只手套,MARGMA预计手套市场会2016到2020有10%成长(CAGR),归功于:
1)全球各地政府机构实施更严格的医疗保健法规,特别是适当的医疗级(Medical Grade)手套。
2)亚洲市场尤其是中国和印度的市场具有庞大潜力,亚洲市场的Per Capita Consumption是平均一年5.5双,而美国和西欧是一年平均75双,亚洲市场市场很大,尤其是中国和印度。

The Edge, 24 Aug 2018

-Supermax厂房10及11已在2017年杪投运,并预计建设厂房12,同时将重新建设及更换旧厂房设备以改善生产线,预计可在今年第三季至明年下半年完成,在完成后年产能料增至272亿只。


- Supermax料将是中美贸易战的受惠者,因为胶手套是美国追加中国价值2000亿美元关税的商品之一。 中国出口到美国的医用手套70%是乙烯基(vinyl )手套,30%属橡胶
或橡胶合成手套(Rubber & Synthetic)手套。

-目前我国的胶乳(latex)需求的90%是进口的,主要来之泰国。MARGMA计划4年内把本地供应提升至30%到40%,以提高竞争力。


隐形眼镜
- 0和手套一样,隐形眼镜是大量使用的一次性产品,此行业有更高的市场准入门槛(Higher Market Barriers),因为需要一定的技术和生产执照,所以全球94%的Market Share都掌握在Big 4手上,Johnson & Johnson, Ciba Vision, Cooper Vision & Bausch and Lomb。

- 全球隐形眼镜的CAGR(2016到2024)为6.9%。

-Supermax已经陆续拿到了各国营运执照,产品出口至Canada, US, Brazil, United Kingdom, Hong Kong, Korea, Italy, Slovenia, Hungary, Cambodia, The Netherlands, Colombia and Bhutan等60个国家(2017年仅30个国家),目前有8个Distribution Centre。

- 近期更成功进军日本全球第二大隐形眼镜消费国。而且Supermax获得营业执照的速度惊人,在制度严格的美国和日本也获得营业执照也只需1到2年。

- 隐形眼镜的厂房属全面采用机器生产,趋向工业4.0发展,只需要极少量外劳人力。

-隐形眼镜业务预计2019下半年贡献盈利。

-现阶段正等待中国的营运执照申请结果(2015年申请)。

管理层
郑金森&陈美玉
-郑金森曾是GE 13反对党高调支持者,次举为他带来很多麻烦,
今年4月向纳吉公开道歉。谣言称,道歉的原因:
a) 旗下在雪兰莪的两个工厂扩展有2.5年delay,主要因为水供问题,刚巧国政正攻击着雪州水务问题。
b) 因2007年Insider trading定罪的他希望获得轻判。

- 因为Insider trading,双双被定罪5年。

-定罪后郑金森大派定心丸,九月的回应要点如下:
“We have been building the business where none of us is indispensable. With or without me, if the plane goes down, business runs as usual,”
“[For example,] our stock management team has been with us since 1991 — the last batch we recruited was in 2006. This means [the team members] have at least 12 years of experience,”

摘自:http://www.theedgemarkets.com/article/road-ahead-supermax

临时继承人
1)郑崇洁 (Cecile Jacklyn Thai)
- 郑金森女儿,29岁
-专长于市场营销与战略管理
- 被委任为 Aveo Vision的CEO。

2) 陈志强 
- 郑金森外甥, 39岁
- 在公司有17年经验- 事后被委任为公司的执行董事。

-可见郑金森和陈美玉在公司的影响力不会受到牢狱之灾而减少,事后也有“自己人”在掌托公司去向。

-身为创办人的两夫妇对公司有一定的执着,郑金森在访问时称说过“I built this business for my next generation,” ,甚至把Supermax旗下两大手套品牌Maxter及Aurelia都以两个孩子的名字命名。

风险
-政府设立严格外劳条例,并有意提高的最低薪金。但是手套工厂已逐渐转向自动,对外劳人力需求会变小。

-四大手套公司正积极扩展产量,根据肯纳格预计,一旦四大天王完成增产工程后,市场会出现Oversupply的状况。
-原料价格和手套价格的起伏。


同行与估值
同行比较可以参考上篇。

- Supermax的P/E目前在四大手套股中最低,P/E 18左右。

- 
股价目前正大幅度回调,估值也越来越吸引,但支撑有待确认。


文章只供投资参考,并非买卖建议,买卖自负。

Thursday, September 27, 2018

Structured Warrants (Call/Put)教学 第九篇 - 难道Issuer希望你亏钱?!

是否想过,当我们在Structured Warrants赚钱时,Issuer会亏钱吗?市场一直有这个对立的迷思,很多投资者都认为Issuer一直都与投资者对着干的,你输钱就等于Issuer赢钱,就好像赌场那样,云顶是庄,赌客就与它搏杀。打个比方,你向Issuer购买了RM 0.10的Call Warrants,过后以RM 0.08卖回给Issuer的话,就代表Issuer赚RM 0.02。并不是,因为这样的话,Issuer的风险就会很大,因为反过来如果是投资者可能大赚的话,它们就会大亏。这种有着对赌性质的不是很多公司会做,风险太大。Issuer主要赚钱的方式是透过风险管理,每当卖出Warrants时,通常会做Hedging,最普遍的方式就时直接去买入母股来缓和回立场(Position)。

譬如当MYEG母股是RM 1.60 - RM 1.70时,你以RM 0.20买进MYEG Call Warrants,这是Issuer就会以RM 1.70买入MYEG母股。当母股起到RM 1.73 - RM 1.74时,你以RM 0.205卖回给Issuer的同时它也以RM1.73的价钱卖掉母股。这一来Issuer在母股的低买高买(赚),和在Call Warrants的低卖高买(亏),就中和(offset)了立场(Position)。

还有另外一种Hedge的方法就是issuer会根据个股的波动(Implied Volatility)而不是个股的趋势(Direction)做Hedging。例如,Issuer如果卖了Implied Volality 25% 的Call warrants A,可能会买进Implied Volatility 23%的Stock Option A,那样基本上Issuer就有机会获利。

在生意角度来看,Issuer也比较不可能会希望投资者亏钱,因为越多人亏钱,就会有更多人抗拒Structured Warrants,它们就没生意了。如果以这个角度看的话,Issuer希望投资者亏钱的说法就不攻而破了。Issuer是为市场提供一个杠杆平台,并非赌场。

总的来说,小编不是要维护或提倡任何一个Issuer,只是想让读者更明白Structured Warrants的操作,抛开迷思,并以更理性的态度一起学习。但是Issuer还是有一些我们需要注意的细节(想知道什么细节,可以参考回第七篇-操作篇)。它们的信誉和透明度都是我们的考虑因数。在这里小编就不方便评论任何一个Issuer,读者可以询问自己的股票经纪。

Thursday, September 20, 2018

Structured Warrants (Call/Put)教学 第八篇 - 了解5大主要风险

一个好的操作系统很多时候都在于一个好的风险管理。这包括對风险的定义、測量、评估和应对的策略。 目的是将可避免的风险、成本及损失极小化。今期为读者总结投资Structured Warrants(SW)的五个主要风险,望能为读者日后设定操作系统时提供个基础。

市场风险


影响Warrants价值的六大因数- 母股股价(Share Price), 执行价(Exercise/Strike Price), 执行日(Expiry date),潜在波动率(Implied Volatility),股息(Dividend)和利息(Interest Rate)的变动可能会对SW产生不利影响。这些称为市场风险。

杠杆风险
杠杆是SW最吸引的一个元素,也是一把双刃刀。SW把母股的变动放大,所以潜在的利润和亏顺也就更大。小编认为,人很容易被情绪影响操作,必须要有一个操作系统,并纪律性去地执行。没有纪律的操作系统就是把操作情绪化,首先应该把自己心态调整好,可以参考五大止损的心里障碍。

时间价值(Time Value)
与股票不同,SW会到期,有生命周期,所以有Time Value的存在。SW的价值会随着时间而下跌(假设母股价保持不变)。也是很多投资者的致命伤,因为无法无法确认SW Time Value下跌的速度快还是母股上升的速度快(假设是Call Warrants)。

信用风险
Issuer/Market Maker的信用和透明度非常重要。在上篇的操作篇提过,你必须确保Issuer在SW的整个生命周期内(至少在你操做期限内),提供你一致的定价和流动性(Liquidity),方便你进出场。

收购风险
如果母股公司遭到收购,Expiry Date将提前,而SW将会失去所有时间价值(Time Value)。 例如,母股票价RM 9.00时,投资者买入的Call Warrants的执行价(Exercise Price)为RM 10.00,母股价<执行价(Out of the Money),因此Call Warrants的价值全是Time Value。如果被收购的价钱为RM 9.50(还是低于执行价),Call Warrants将提前到期,并失去所有价值。


Wednesday, September 19, 2018

Structured Warrants (Call/Put)教学 第七篇 - 学以致用(操作篇)

如果有留意小编一直以来的Structured Warrants (SW)教学,相信读者对SW的架构和关键字眼有一定的理解。今篇会为读者介绍如何比较和操作SW,并附上一些搜索工具,方便读者日后操作。

判断母股走势
SW是母股的附属工具,SW价钱会随着母股的变动而变动。进场的原因一定是来之母股的动向,而绝对不是SW的价或量。所以,还是必须在母股的分析方面下点功夫,无论是在基本面或是技术面做好功课。SW则辅助你从趋势中得到更大的潜在收益。
赛选和操作
首先,确认你持有SW的时间(中或短期操作)很重要,因为这将决定你要选择的SW。你必须要有一个操作系统,并有纪律地去执行。

如果是单日操作(Intraday),应该要注意的是SW的Sensitivity来判断有多少Tick的机会和风险。再根据Live Matrix进行操作。
Live Matrix example

如果超过单日操作,就避免即将到期的SW,原因是你剩下较短的时间让母股有机会达到你的目标,二来Time Value下跌得越快(请参考Time Value篇,非常重要!)然后可以看下比较下SW的杠杆率(Effective Gearing),Effective Gearing越高,你的潜在回酬越高,同时风险也越高。你可以用Warrant Scanner过滤一些SW,过滤后可能你会找到两个接近Expiry Date和Exercise Ratio的SW,应选择较低的Implied Volatility。Implied Volatility越高,SW的价格越高。

Market Maker
马来西亚的SW是由6家Issuer (Market Maker)发售的-Kenanga,Ambank,Cimb,Macqurie,Maybank和Rhb。Market Maker在你的SW操作中扮演着非常重要的角色。你必须确保Issuer在SW的整个生命周期内(至少在你操做期限内),提供你一致的定价和流动性(Liquidity),方便你进出场。而SW的流动性在于它的Bid&Ask,而不是当天的交易量。为了方便读者明白,Issuer就像Money Changer,譬如你持有美金,但是美金持续下跌,现在的Money Changer bid: RM 4.1200 ask: RM 4.1210,于是你想以RM 4.1200换回马币,但是Money Changer告诉你马币暂时没货,叫你明天再来。结果第二天,美金再度下跌到bid: RM 4.0200 ask: RM 4.0210。同样的,如果你所买的SW的流通性不够(illiquid)会让你蒙受不必要的亏顺。而在这里就不方便评论任何Issuer,请咨询你的股票经纪人。

以下是一些SW的搜索工具,方便读者操作:
Tools
Warrant Scanner
https://www.nagawarrants.com/warrant-scanner
https://www.malaysiawarrants.com.my/tools/warrantsearch

Warrant Term
https://www.malaysiawarrants.com.my/tools/warrantterms
https://www.nagawarrants.com/trading-tools?tool=ti

再次强调,SW是把双刃刀,小编希望能尽力为读者解开它的面纱,毕竟它是一个很好的杠杆工具。"风险来自于你不知道做些什么"-巴菲特。读者接下来就必须要有个适合自己的操作系统,并纪律地执行,才能把SW发挥得淋漓尽致。


回顾上篇
第六篇 - Breakeven, Premium & Implied Volatility
http://stockcatchers.blogspot.com/2018/09/structured-warrants-callput-breakeven.html

Wednesday, September 12, 2018

KLCI之争 - 乐天大腾Lctitan要做东南亚第一

延续之前的KLCI之争,你又如何从中获利呢?,Lctitan是5大黑马之一,目前在KLCI Reserve List里,如果股价给力,在年尾12月前Market Cap达到RM 14billion,就有机会被纳入KLCI 30大。

为了更容易分析LCtitan,让我们先了解Petrochemical产品的制作过程。

Petrochemical的制作过程
1) 原油(Crude Oil)是由许多不同的Hydrocarbon所组成,首先会经过Fractional Distillation来分类成。每一种Hydrocarbon都有不同的分子长度,分子越小就越容易沸腾点就低,较容易燃烧,所以很适合作为燃料,需求就越高,如Refinery Gas和Petrol。而分子较大的Hydrocarbon如Butimen就就较难点燃。而图中的石脑油(Naphtha)石脑油就是LCtitan制作Petrochemical的主要原料。

Fractional Distillation

2)石脑油(Naphtha)过后会经过Cracking Process,简单来说就是将分子较大的Hydrocarbon,Break Down成较小的分子我们称为Alkane & Alkene。如乙烯(Ethylene),丙烯(Propylene)和Butadiene 。这些副产品(Derivatives & Byproducts)也就是LCtitan的上游(upstream)产品,也称Olefins。


3) 接下来,Ethylene和Propylene会经过一个过程叫着Polymerisation变成主要两大产品Polyethylene和Polypropylene。过后就会切段成品-塑脂(Resin)。塑脂(Resin)也就是Lctitans的主要下游产品 也称Polyolefins。


Polymerisation

Resin

4) 过后Resin将会被输送到别的公司,再熔化,最后制成各种塑料产品。塑料于我们的生活息息相关。譬如水占据了我们身体的70%,塑料就占据了我们日常生活中70%的日常用品,遍布各行各业!

公司简介
- Lctitan 在11/7/2017上市,最大股东 Lotte Chemical Corporation(76%)。以产量计算,LCtitan目前是东南亚排行第4大Polyolefins生产商。70%销售来之马来西亚和印尼。

- 摘自2017年,马来西亚的总生产率达2918KTA,印尼则有450KTA的Polyethylene的产量,是在印尼市最大的polyethylene生产商。

- Lctitan站马来西亚市场Polyethylene产量的53%,Polypropylene和Butadiene产量则达100%。在印尼市场的Polyethylene市场,Lctitan站了57%。

- Net Cash公司RM 3,351 million,完全没有Borrowing,相信是公司上市筹得的资金。

-上市第一财年就把2017年的利润的49%派息23 sen。

- 2QFY18 Ebitda赚幅增加至20%,1QFY18为17%。

- 2017年因停水问题,1QFY2017 Cracker 2和3QFY2017 Cracker 1的定期维修(4到5年一次)影响了生产率,影响了2017年的表现。2018年预计没有维修。

- 中国2018蓝天策略,限定Petrochemical内地厂商必须遵守防污染政策,预计会减少内地供应。Lctitan来自中国的Revenue比起1QFY2017,1QFY2018增长超过100%


-公司上市筹得RM 3,770 million来资助它的扩充计划,目标是要成为东南亚最大的下游产品生产商(目前排行第四)。IPO的资金主要用于:

TE3 Project (FNC)
主要是Upgrade马来西亚的Cracker,能更有效应地生产出更多上游产品如Ethylene和Propylene,提高马来西亚生产线的成本竞争力,有利提升赚幅。已经在16 December 2017投入运,Ehylene产量 提升了93KTA, Propylene的产量则提升了170 KTA。

PPE3
在Pasir Gudang的Polypropylene工厂主要是去负荷由TE3额外贡献的Propylene,以生产多200KTA的Polypropylene,已在1 Sept 2018投入运作。

接下来重点来了。看看下图,马来西亚的厂有比较完善的生产线,有自己的Cracker,所以几乎整个生产线(上游和下游)都自己在处理了,赚幅较高。印尼方面的设施就相对不够完善,还是需要马来西亚和当地上游业者提供Ethylene来制造下游产品。所以Lctitan打算投入资金,把马来西亚的生产线复制到印尼,打造一个Integrated Petrochemical Facility以提高产量与赚幅。

Integrated Petrochemical Facility 
把印尼的厂打造成完整(Vertically Integrated) 的Petrochemical Facility。主要是增添一个Cracker和Polyolefins, Olefins and Derivatives厂, 那就可以直接对石脑油(Naphtha)加工生产出乙烯(Ethylene),完工后能生产出1000KTA的乙烯(Ethylene),足以供应整个印尼的下游生产线。目前在印尼,Lctitan有几个乙烯(Ethylene)供应商,并透过三年的合约来稳定其供应。Integrated Petrochemical Facility现阶段在Front End Engineering & Design (“FEED”)和Environment Impact Assessment (“EIA”),预计将在2018年底做出最后投资决定。

印尼市场
印尼有2亿6600万人口。Petrochemical市场,印尼一直以来都是净进口国,对进口相当依赖。根据Nexant的分析,印尼的Ethylene和Polyethylene(LCtitan的主要产品)在2017到2023年的Compound Annual Growth Rate(CAGR)达3.1%和4.4%,比起全球和东南亚市场还高。


风险
-油价的波动会影响石脑油(Naptha)价格,石脑油(Naphtha)是Lctitan的主要原料。 脑油(Naptha)价格的大起大落,可能会让下游产品价格如Polyethylene跟不上,影响赚幅
-由于中美之间持续的贸易战,石化业务动态和区域市场存在不确定性。
- 发展中国家如马来西亚和印尼都有很大塑料污染的问题(印尼续中国后是在海洋塑料污染最大的国家),当地的环保政策某程度上回对Petrochemical市场造成影响。
-目前公司的公众持有率23.97%,少于Bursa的下限25%。


股价
-Lctitan目前的PE是10x,比起两大龙头较低
Petronas Chemical - PE 17.34x
Chandra Asri(印尼最大的Petrochemical Integrated Producer) - PE 29.86x。

-NTA是RM 5.080,接近目前股价的RM 5.060,持有诱人的4.55%Dividend Yield。


-股价在4月30日第一季报公布后股价大跌,因为盈利大跌28%。主要原因是原料价格从去年杪上涨,而产品价格才随后同步,出现滞后现象。过后就在RM 5.29 Resistance之下徘徊,视乎酝酿着下一波趋势。但是目前股价跌破了RM 5.10 Support和EMA 25均线,趋势还有待验证。


而目前市场平均给予的TP平均为RM 6.377,有26.02%的潜在涨幅。

文章只供投资参考,并非买卖建议,买卖自负。
Structured Warrants (Call/Put)教学 第六篇 - Breakeven, Premium & Implied Volatility


Breakeven Price
当计算Breakeven Price时有两种情况。如果你没打算hold到满期,你买进Structured Warrant(SW)时的价钱就是Breakeven Price。如果你打算hold到满期,可以用以下Formula:

Breakeven = (Call Warrant Price x Exercise Ratio) + Exercise Ratio

例子:
Call Warrant(CW)                       CW Price:RM 0.15
Exercise Price:RM 2.00                 Underlying Share Price: RM  2.30
Exercise Ratio:4

CW Breakeven Price
= (RM 0.15 x 4) + RM 2.00
= RM 2.60

满期时的Breakeven Price是RM 2.60,母股必须超过这个价格才能获利。

为了方便读者,可游览这个网站快速查询Warrants的Breakeven Price。


Premium
继续以上的例子,
Call Warrant(CW)                       CW Price:RM 0.15
Exercise Price:RM 2.00                 Underlying Share Price: RM  2.30
Exercise Ratio:4                             CW Breakeven Price = RM 2.60
Premium: RM 0.30 (13.04%)  

如果我们直接买入母股的话,Breakeven Price是RM 2.30。购买CW的Breakeven Price则是RM 2.60。差价RM 0.30 (RM 2.60 - RM 2.30)就是Premium。百分比为13.04%  (RM 0.30/RM2.30)。这个多出的Premium,就是你享有SW杠杆效应同时给的“代价”,基本上也就是小编之前提到的Time Value。

为了方便读者,可游览这个网站快速查询Warrants的Premium。

Effective Gearing
杠杆比率(Effective Gearing)指的是用同样的资金,比起买母股,SW能给你带来多大的Exposure。

                                             Effective Gearing = Gearing x Delta

Gearing = Underlying Price / (Warrant Price x Exercise Ratio)

譬如说Effective Gearing 10x (10倍杠杆), 当母股起1%时,SW会起10%,有十倍的潜在赚幅。这代表如果你用同样数额的资金购买SW和母股,SW会给你带来的潜在赚幅是母股的10倍。回顾杠杆效应,可以点击这看例子。

有效地运用Effective Gearing,你就可以提高你的资本效应(Capital Efficiency)。譬如说,如果你现在Hold着一支市值RM 200k的母股,你想套现但是又不想放弃这支股的短期潜在涨幅,那以RM 20k买入Effective Gearing 10x的Call Warrants会带给你同样的Exposure。

Effective Gearing 10x
母股起1%                                 RM 200k x 1% = RM 2000
Call Warrant起10%                  RM 20k x 10% = RM 2000

那在不需要放弃短期潜在涨幅的情况下,就得以套现剩余的RM 180k资金。但SW操作之前,必须注意Time Decay的存在。

为了方便读者,可游览这个网站快速查询Warrants的 Effective Gearing 。

Implied Volatility
Implied Volatility是影响SW定价的重要因素,代表SW当前市场价格的波动水平。Implied Volatility可用于比较类似SW的相对价格。 Implied Volatility越高,SW越昂贵。它会受到一下因数变动影响:
- 供应与需求 (Supply & Demand)
- 市场价格的波动程度
- Exchange traded options (ETO) and over the counter (OTC) markets

例子:


早市时,当母股起1 tick, Call Warrant A就会跟着起1 tick,implied volatility保持不变。


但是到了午,母股在2.32pm维持在RM 5.12,但是Call Warrant A则起了1个tick。这是因为Implied Volatility起了1% (70% 到71%)。Implied Volatility会起的主要原因有3个:
-  Call Warrant A的需求(demand)提高
- 市场的事件造成提高不稳定性
- 其他在Exchange-Trade Options (ETO)或Over The Counter (OTC)相似的Option的Implied Volatility增加。

这篇与上篇分享完了在Structured Warrants世界里常见的关键字眼。

下篇开始会分享在众多SW种要如何赛选适合操作的SW。敬请期待。

Wednesday, September 5, 2018

Structured Warrants (Call/Put)教学 第五篇 - Delta, Exercise Ratio和Sensitivity

众所皆知,Strucutered Warrant和母股的价钱是息息相关的。但若是真的要操作SW,仅仅知道这个关系是不足够的。为了精准化Strucutered Warrant和母股的关系,我们必须明白SW的"Sensitivity"。
“当母股上升RM0.50时,SW会上升多少呢?”
今篇的SW教学,听见股市为你揭晓。首先,让我们先了解Delta,Exercise Ratio和Sensitivity。为了方便接下来的讲解,先让读者知道1 tick的图表。
Delta
指当母股(Underlying Asset)变动一个tick时,Warrant则会变动多少。

Delta = Change in Warrant Price/ Change in Underlying Share

譬如说,Delta 50% (0.005/0.01)代表当母股变动RM 0.01时,Call Warrant是会变动RM 0.005

Call Warrants的Delta会介于0%到100%,Put Warrants的Delta则会介于0%到-100%。


Delta也可以被视为Warrants到期时处于In The Money (ITM)的概率。 例如,Delta 20%的Call Warrants具有20%的概率到期是ITM,80%的可能到期时是ATM或OOM。

当使用Delta来估算Warrants的变动时,必须考量到Exercise Ratio。在接下来的Sensitivity会谈到。

如果选择Delta高于80%或低于20%的Warrants会比较有风险,因为发行人(Issuer)通常会扩大这些Warrants的Spread以压制进一步购买在这些权证。例如目前Malakof-C7的Delta是90%以上,市场上的bid和ask是RM 0.070 - RM 0.090。 你以RM 0.090购入后,如果想立即出售,就必须以RM 0.070的价格出售,损失4个ticks。


Exercise Ratio (Warrant Per Share)
指到期时要交换母股所需的Warrants数量。

Exercise Ratio的目的是将Warrant分解到较小的部分,例如一个Exercise Ratio为1:1的RM 1.00 Warrants能分解成5个Exercise Ratio为5:1 RM 0.20的Warrants。

当计算Delta或Premium时,都必须纳入Exercise Ratio。


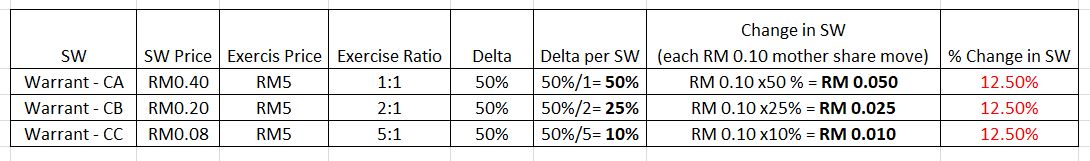
看看上述Call Warrants例子,不同的Exercise Ratio会对Delta有不同的影响。

Warrant-CA的Exercise Ratio为1:1,因此需要1份Call Warrants才能在到期时交换一个相关股票。它的价格为RM 0.40。Warrant-CA能被 Break down成RM 0.08 Warrant-CC(Exercise Ratio 5:1)。假设上述三个Warrants的Exercise Price和Expiry date都相同,他们就会有同样50%Delta,但是因为Exercise Ratio却不同。所以,当母股每增加RM 0.10时,三个不同的Call Warrants都以不同的数额上升,但是上升的百分比却时一样的(12.50%)。

所以引用Delta per warrant (Delta/Exercise Ratio)才能准确地计算Delta, Sensitivity和Breakeven price。

Sensitivity
“敏感度”是母股要让Warrants变动一个Tick所需的波动。

Sensitivity Formula:

Change in Underlying Share= Change in Warrant/Delta per warrant


参考一下Myeg-C46 Call Warrant的例子

Sensitivity: RM 0.005/0.20704= RM 0.0242
就代表母股每上升RM 0.0242,MyegC46就会上升 RM0.005。

如图所见,Myeg母股上升两到三个Tick(RM 0.01)时,Myeg-C46 就会上升一个Tick(RM 0.005)。Sensitivity对短期交易极其重要,因为它能协助您赛算Call Warrant并判断买入和卖出点。

今天地分享就到此,下一篇会与您分享更多在SW世界里地用语如Premium,Gearing和Volatility,继续为您撇开SW神秘地面纱。

回股上篇