Showing posts with label Structured Warrant教学. Show all posts

Wednesday, September 5, 2018

Structured Warrants (Call/Put)教学 第五篇 - Delta, Exercise Ratio和Sensitivity

众所皆知,Strucutered Warrant和母股的价钱是息息相关的。但若是真的要操作SW,仅仅知道这个关系是不足够的。为了精准化Strucutered Warrant和母股的关系,我们必须明白SW的"Sensitivity"。
“当母股上升RM0.50时,SW会上升多少呢?”
今篇的SW教学,听见股市为你揭晓。首先,让我们先了解Delta,Exercise Ratio和Sensitivity。为了方便接下来的讲解,先让读者知道1 tick的图表。
Delta
指当母股(Underlying Asset)变动一个tick时,Warrant则会变动多少。

Delta = Change in Warrant Price/ Change in Underlying Share

譬如说,Delta 50% (0.005/0.01)代表当母股变动RM 0.01时,Call Warrant是会变动RM 0.005

Call Warrants的Delta会介于0%到100%,Put Warrants的Delta则会介于0%到-100%。


Delta也可以被视为Warrants到期时处于In The Money (ITM)的概率。 例如,Delta 20%的Call Warrants具有20%的概率到期是ITM,80%的可能到期时是ATM或OOM。

当使用Delta来估算Warrants的变动时,必须考量到Exercise Ratio。在接下来的Sensitivity会谈到。

如果选择Delta高于80%或低于20%的Warrants会比较有风险,因为发行人(Issuer)通常会扩大这些Warrants的Spread以压制进一步购买在这些权证。例如目前Malakof-C7的Delta是90%以上,市场上的bid和ask是RM 0.070 - RM 0.090。 你以RM 0.090购入后,如果想立即出售,就必须以RM 0.070的价格出售,损失4个ticks。


Exercise Ratio (Warrant Per Share)
指到期时要交换母股所需的Warrants数量。

Exercise Ratio的目的是将Warrant分解到较小的部分,例如一个Exercise Ratio为1:1的RM 1.00 Warrants能分解成5个Exercise Ratio为5:1 RM 0.20的Warrants。

当计算Delta或Premium时,都必须纳入Exercise Ratio。
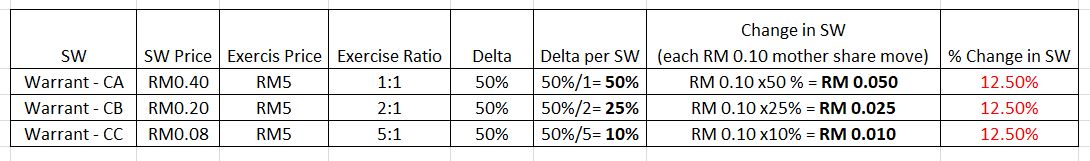

看看上述Call Warrants例子,不同的Exercise Ratio会对Delta有不同的影响。

Warrant-CA的Exercise Ratio为1:1,因此需要1份Call Warrants才能在到期时交换一个相关股票。它的价格为RM 0.40。Warrant-CA能被 Break down成RM 0.08 Warrant-CC(Exercise Ratio 5:1)。假设上述三个Warrants的Exercise Price和Expiry date都相同,他们就会有同样50%Delta,但是因为Exercise Ratio却不同。所以,当母股每增加RM 0.10时,三个不同的Call Warrants都以不同的数额上升,但是上升的百分比却时一样的(12.50%)。

所以引用Delta per warrant (Delta/Exercise Ratio)才能准确地计算Delta, Sensitivity和Breakeven price。

Sensitivity
“敏感度”是母股要让Warrants变动一个Tick所需的波动。

Sensitivity Formula:

Change in Underlying Share= Change in Warrant/Delta per warrant


参考一下Myeg-C46 Call Warrant的例子

Sensitivity: RM 0.005/0.20704= RM 0.0242
就代表母股每上升RM 0.0242,MyegC46就会上升 RM0.005。

如图所见,Myeg母股上升两到三个Tick(RM 0.01)时,Myeg-C46 就会上升一个Tick(RM 0.005)。Sensitivity对短期交易极其重要,因为它能协助您赛算Call Warrant并判断买入和卖出点。

今天地分享就到此,下一篇会与您分享更多在SW世界里地用语如Premium,Gearing和Volatility,继续为您撇开SW神秘地面纱。

回股上篇


Wednesday, August 29, 2018

Structured Warrants (Call/Put)教学 第四篇 - Time Value的重要性

在Structured Warrants(SW)的世界里,有人欢喜有人悲伤。对,SW确实能Leverage你的资本,提高资本效应。但是,持有杠杆好处的同时,绝对不能忽略Time Value的存在,如果没适当操作,收益随时会慢慢被侵蚀,到时就欲哭无泪了。在操作SW时到底要注意些什么呢?

Structured Warrants的价值由两个元素所组成:
Call Warrants Example

1) 内在价值 (Intrinsic Value)
如果Call Warrants的Exercise Price低于目前的股价,这个差距价称为内在价值(Intrinsic Value),就是你能用较低的价钱来买母股。例如,一只Call Warrants的Exercise Price是RM 3.00与当前母股价RM 3.30相差RM 0.30,这RM 0.30就是内在价值。 因此,该Warrants至少值RM 0.30。Put Warrants则相反,当Exercise Price高于母股价, 就会有Intrinsic Value。


2) 时间价值 (Time Value)
Warrants的定价通常比Intrinsic Value高。例如Intrinsic Value为 RM 0.30而Call Warrants的定价为RM 0.40。这 RM 0.10被称为时间价值(Time Value)。指的其实是机会价值,截至日期之前Intrinsic Value有可能随着母股上涨而增加,这个机会我们称为Time Value。所以,慢慢靠近截至日期时,这个“机会”就越来越少了,Time Value也就虽着下跌。


In The Money, At The Money & Out The Money


当SW有内在价值(Intrinsic Value)时也被称为In The Money(ITM),如上图可见当Call Warrant (当执行价低于市价),Put Warrants(当执行价高于市场价)。ITM时,Structured Warrants的价格是较高的,风险也相对比较低。但在操作Call Warrants时,主要还是观察母股的走势,因为只要母股的走势是上涨的 ,不管是ITM, ATM或OTM还是能获利。

时间价值的下调(Time Decay)

Time Decay指的是SW的Time Value会随着生命周期逐渐下跌, 此过程称为Time Decay。而且下跌的速度不是固定的,越接近截止日期下跌的速度越快。一般的上,Structured Warrants在前2/3的生命周期会损失其1/3 Time Value。这个现象是因为SW是Wasting Asset,就是有生命周期的资产,通常6个月或一年。越接近截至日期,SW变成In The Money的几率就越来越低。尽管母股价保持不变,SW的Time Value还是会随时间下跌。比如说

Share Price: RM 0.30 
Call Warrants Exercise Price: RM 0.40
Call Warrants Price: RM 0.20

Expiry date: 31/12/2018

此SW是没有Intrinsic Value的因为是Out of Money,RM 0.20是Time Value, 当越来越靠近截止日期,Time Value下降得越快,因为要变In The Money的“机会”越来越少了。


所以,在选择SW时,可以选择刚发售的SW(Time Value下降速度较慢),避免即将到期的SW(除非超短线操作)。除此之外,母股上升的速度必须快于Time Decay,才能抵销Time Value的下跌,并获利。所以,长线操作的SW的风险会较高,除非您已确认母股会短期。

回顾上篇


Tuesday, August 21, 2018

Structured Warrants (Call/Put)教学 第三篇 - 影响Warrants价值的六大因数

Structured Warrants的价值会受到一下六个因素的影响。


1)母股股价 Share Price
相关母股股价(或指数) - 是最主要因素之一。 随着母股价上涨,Call Warrants的价值将增加,Put Warrants的价值将下降。 要了解母股股价如何影响Structured Warrants的例子,请浏览上篇。

2)执行价 Exercise Price
也称为Strike Price,是指投资者有权在Warrants到期时购买相关母股的固定价格。 当执行价越高,Call Warrants的被执行可能性就越小,因此Call Warrants价值就越小。 相反的,在Put Warrants的情况,反而在未来日期能够出售以更高的价格出售母股,所以该价值也越高。

3)执行日 Expiry Date
Structured Warrants到期的日期。Call或Put Warrants在到期前的剩余时间越长,Warrants的价值越高。

注:一般上Structured Warrants很少会兑换成母股,除非到期时Warrant是处于In The Money (Call Warrants - Share Price > Exercise Price, Put Warrants - Share Price < Exercise Price)。那么相关的发行人(Issuer)才会根据Warrant的价值发Cash Cheque 给持有人。

4)波动率 Implied Volatility
波动率指的是母股未来走势的不确定性”。 不确定性越高,股票波动越大。 较高的波动性导致Warrants的价格更高,无论是Call或Put Warrants。

5)股息Dividend
Warrants持有人并无法直接得到母股的股息,但其实预测的股息已经在Warrants价格中的定价(priced in)了。 因此在股息执行日的时候,Warrants不会像母股那样在股息执行日当天有价格调整。然而,如果所公布的股息有别于所预测的股息,例如实际股息高于所预测的股息,则可能导致Call Warrants的价格下跌和PutWarrants的价格上调。

6)利息 Interest Rate
利率将会间接地影响的价格。 当你购买Call Warrants时,Warrants发行人将通过购买相关股票来做对冲(Hedging)。 所以需要资金,因此,当借贷成本因利率上升而上升时,Call Warrants的价格也会上涨。 Put Warrants则相反。

在选择适当的Warrants时,投资者应该关注前四个因素。 一般而言,最后两个因素 - 股息和利息对Warrants的价格的影响较小。

回顾上两篇:
1)Structured Warrant (Call/Put)教学 第一篇 - 为何选择Warrants?

2)Structured Warrant (Call/Put)教学 第二篇 - Call vs Put Warrant

Thursday, August 16, 2018

Structured Warrant (Call/Put)教学 第二篇 - Call vs Put Warrant

上篇给大家讲解过为何Structured Warrant越来越受欢迎后,今天要给大家分享Call和Put Warrant的基本运作。

Call Warrant
以下是对A股Call Warrant例子。虚线代表股票A母股,而黄线是股票A的Call Warrant。如图所见,两条线彼此串联。当母股上涨时,Call Warrant跟着上涨,同时也跟随下跌。

假设您看涨A母股,股价为RM 8.40。在这种情况下,你可以以少于母股价的3% - RM 0.23购买的Call Warrant,参与母股的潜力涨幅。

假设您的观点是正确,A母股股涨至目标价格RM 9.18。你购买的call warrant涨至RM 0.395,涨幅达71.70%。如果你买的是母股,回报率是的9.3%。Call Warrant的变动是母股的5倍以上。


Put Warrant
如果你想在熊市中获利或担心你的portfolio里的股会在短期调整而遭受损失,那么put warrant可能是你正在寻找的工具。

在下面的例子,可以看到黄线的put warrant与虚线的A母股走势是相反的。


如果你认为A母股在短期内会走跌,你可以买A股的put warrant,从跌幅中获利。

打个比方,A股在一个月内下跌了10.9%。 如果你在相关母股价格为RM 9.20时购买了RM 0.23 put warrant,那当母股跌到RM 8.20时,您可以将put warrant以RM 0.42卖出,获利82.6%。

如果您持有A股,则可以以put warrant的82.6%收益来抵消母股的损失。 这种策略被称为Hedging。但是目前,马来西亚市场上暂时没有个股的Put Warrants只有Index Put Warrants。


和股票一样,你可以通过任何股票经纪人在Bursa Malaysia买卖Warrants。 每一支Warrant都有一个指定的名称和识别码。 例如,"Harta - C12"
"Harta"- 母股名
"C"- Call Structured Warrant
"12"- Series Number


只是了解Call/Put Warrant的基本运作是不足够的,要加以操作必须了解其架构与风险,下篇会分享Structured Warrant是如何定价。

Tuesday, August 7, 2018

Structured Warrant (Call/Put)教学 第一篇 - 为何选择Warrants?

Warrants赋予持有人权利,但没有义务地在约定的日期内以预先的价格购买或出售相关资产。Warrants可分为两种。 第一类是公司以自己的股份发行的Company Warrants。第二种是金融机构发行的Structured Warrants。本篇将会专注于Structured Warrants的介绍。

Structured Warrants越来越受欢迎,因为它们能让投资者用较低的价钱就能参与相关股票/指数的波动。 Warrants价格的变动通常也比相关股票/指数价格的变动大, 这意味着提供了更高回报率的潜力。那为什么选择Warrants呢?


杠杆效应

有限
亏损
杠杆效应也是一把双刃刀,起得快也跌得快。如果投资者的观点错误,它也会使投资者面临更大的潜在亏损。 但是,Warrants与许多其他形式的杠杆工具的区别在于你的风险仅限于初始资本。虽然风险较高,但是同时你能限制风险。
譬如说,你买RM 2,000的Warrants参与母股的RM10,000 的波动,你的最大亏损只限于RM 2,000。 但是如果你直接购买母股股票或通过Margin投资的话,你的最大亏损就是RM10,000或更高。
可从牛市或熊市中获利
Warrants为投资者提供从股价上涨和下跌中获利的机会。 Call warrants可以提高股价上涨所带来的盈利,而Put warrants让投资者能够从股价下跌趋势中获利。 值得一提的是,Put warrants是马来西亚少数几种允许散户投资者在股票中“做空”(Short),即从下行中获利的工具之一。

Put warrants也可以用作一种保险形式,以保护现有股票投资组合免受市场下跌影响(称为Hedging)。例如你持有一只股票,但是你对趋势不确定,那可使用Put warrants。如果股价真的下跌的话,那Put warrants所获得的收益可用于抵消其股票的损失。

没有追加保证金 (Margin Call)
即使相关股票或指数出现不利走势,Warrants投资者也不需要进行保证金补充。 所以最大的风险只限于你投入的资本。

低资本支出
基于Warrants的杠杆效应, 有兴趣购买蓝筹股但却无法立即获得资金的股民可以购买透过购买Warrants以参与预期价格上涨的好处。 由于Warrants的支出较低,经纪佣金和交易费用也较低。


容易交易
Warrants在Bursa Malaysia交易所交易,投资者可以像股票一样买卖。 由于有指定Warrants Issuer的存在,认Warrants通常具有流动性,这代表有足够的bid和ask让投资者轻松进退交易。

今天就先给大家一个大纲,下篇会更详细介绍Call和Put Warrants的运作。