是否想过,当我们在Structured Warrants赚钱时,Issuer会亏钱吗?市场一直有这个对立的迷思,很多投资者都认为Issuer一直都与投资者对着干的,你输钱就等于Issuer赢钱,就好像赌场那样,云顶是庄,赌客就与它搏杀。打个比方,你向Issuer购买了RM 0.10的Call Warrants,过后以RM 0.08卖回给Issuer的话,就代表Issuer赚RM 0.02。并不是,因为这样的话,Issuer的风险就会很大,因为反过来如果是投资者可能大赚的话,它们就会大亏。这种有着对赌性质的不是很多公司会做,风险太大。Issuer主要赚钱的方式是透过风险管理,每当卖出Warrants时,通常会做Hedging,最普遍的方式就时直接去买入母股来缓和回立场(Position)。
譬如当MYEG母股是RM 1.60 - RM 1.70时,你以RM 0.20买进MYEG Call Warrants,这是Issuer就会以RM 1.70买入MYEG母股。当母股起到RM 1.73 - RM 1.74时,你以RM 0.205卖回给Issuer的同时它也以RM1.73的价钱卖掉母股。这一来Issuer在母股的低买高买(赚),和在Call Warrants的低卖高买(亏),就中和(offset)了立场(Position)。
还有另外一种Hedge的方法就是issuer会根据个股的波动(Implied Volatility)而不是个股的趋势(Direction)做Hedging。例如,Issuer如果卖了Implied Volality 25% 的Call warrants A,可能会买进Implied Volatility 23%的Stock Option A,那样基本上Issuer就有机会获利。
在生意角度来看,Issuer也比较不可能会希望投资者亏钱,因为越多人亏钱,就会有更多人抗拒Structured Warrants,它们就没生意了。如果以这个角度看的话,Issuer希望投资者亏钱的说法就不攻而破了。Issuer是为市场提供一个杠杆平台,并非赌场。
总的来说,小编不是要维护或提倡任何一个Issuer,只是想让读者更明白Structured Warrants的操作,抛开迷思,并以更理性的态度一起学习。但是Issuer还是有一些我们需要注意的细节(想知道什么细节,可以参考回第七篇-操作篇)。它们的信誉和透明度都是我们的考虑因数。在这里小编就不方便评论任何一个Issuer,读者可以询问自己的股票经纪。
Thursday, September 27, 2018
Thursday, September 20, 2018
Structured Warrants (Call/Put)教学 第八篇 - 了解5大主要风险
一个好的操作系统很多时候都在于一个好的风险管理。这包括對风险的定义、測量、评估和应对的策略。 目的是将可避免的风险、成本及损失极小化。今期为读者总结投资Structured Warrants(SW)的五个主要风险,望能为读者日后设定操作系统时提供个基础。
市场风险
影响Warrants价值的六大因数- 母股股价(Share Price), 执行价(Exercise/Strike Price), 执行日(Expiry date),潜在波动率(Implied Volatility),股息(Dividend)和利息(Interest Rate)的变动可能会对SW产生不利影响。这些称为市场风险。
杠杆风险
杠杆是SW最吸引的一个元素,也是一把双刃刀。SW把母股的变动放大,所以潜在的利润和亏顺也就更大。小编认为,人很容易被情绪影响操作,必须要有一个操作系统,并纪律性去地执行。没有纪律的操作系统就是把操作情绪化,首先应该把自己心态调整好,可以参考五大止损的心里障碍。
时间价值(Time Value)
与股票不同,SW会到期,有生命周期,所以有Time Value的存在。SW的价值会随着时间而下跌(假设母股价保持不变)。也是很多投资者的致命伤,因为无法无法确认SW Time Value下跌的速度快还是母股上升的速度快(假设是Call Warrants)。
信用风险
Issuer/Market Maker的信用和透明度非常重要。在上篇的操作篇提过,你必须确保Issuer在SW的整个生命周期内(至少在你操做期限内),提供你一致的定价和流动性(Liquidity),方便你进出场。
收购风险
如果母股公司遭到收购,Expiry Date将提前,而SW将会失去所有时间价值(Time Value)。 例如,母股票价RM 9.00时,投资者买入的Call Warrants的执行价(Exercise Price)为RM 10.00,母股价<执行价(Out of the Money),因此Call Warrants的价值全是Time Value。如果被收购的价钱为RM 9.50(还是低于执行价),Call Warrants将提前到期,并失去所有价值。
Wednesday, September 19, 2018
Structured Warrants (Call/Put)教学 第七篇 - 学以致用(操作篇)
如果有留意小编一直以来的Structured Warrants (SW)教学,相信读者对SW的架构和关键字眼有一定的理解。今篇会为读者介绍如何比较和操作SW,并附上一些搜索工具,方便读者日后操作。
判断母股走势
判断母股走势
SW是母股的附属工具,SW价钱会随着母股的变动而变动。进场的原因一定是来之母股的动向,而绝对不是SW的价或量。所以,还是必须在母股的分析方面下点功夫,无论是在基本面或是技术面做好功课。SW则辅助你从趋势中得到更大的潜在收益。
赛选和操作
赛选和操作
首先,确认你持有SW的时间(中或短期操作)很重要,因为这将决定你要选择的SW。你必须要有一个操作系统,并有纪律地去执行。
如果是单日操作(Intraday),应该要注意的是SW的Sensitivity来判断有多少Tick的机会和风险。再根据Live Matrix进行操作。
如果超过单日操作,就避免即将到期的SW,原因是你剩下较短的时间让母股有机会达到你的目标,二来Time Value下跌得越快(请参考Time Value篇,非常重要!)然后可以看下比较下SW的杠杆率(Effective Gearing),Effective Gearing越高,你的潜在回酬越高,同时风险也越高。你可以用Warrant Scanner过滤一些SW,过滤后可能你会找到两个接近Expiry Date和Exercise Ratio的SW,应选择较低的Implied Volatility。Implied Volatility越高,SW的价格越高。
如果是单日操作(Intraday),应该要注意的是SW的Sensitivity来判断有多少Tick的机会和风险。再根据Live Matrix进行操作。
| Live Matrix example |
如果超过单日操作,就避免即将到期的SW,原因是你剩下较短的时间让母股有机会达到你的目标,二来Time Value下跌得越快(请参考Time Value篇,非常重要!)然后可以看下比较下SW的杠杆率(Effective Gearing),Effective Gearing越高,你的潜在回酬越高,同时风险也越高。你可以用Warrant Scanner过滤一些SW,过滤后可能你会找到两个接近Expiry Date和Exercise Ratio的SW,应选择较低的Implied Volatility。Implied Volatility越高,SW的价格越高。
Market Maker
马来西亚的SW是由6家Issuer (Market Maker)发售的-Kenanga,Ambank,Cimb,Macqurie,Maybank和Rhb。Market Maker在你的SW操作中扮演着非常重要的角色。你必须确保Issuer在SW的整个生命周期内(至少在你操做期限内),提供你一致的定价和流动性(Liquidity),方便你进出场。而SW的流动性在于它的Bid&Ask,而不是当天的交易量。为了方便读者明白,Issuer就像Money Changer,譬如你持有美金,但是美金持续下跌,现在的Money Changer bid: RM 4.1200 ask: RM 4.1210,于是你想以RM 4.1200换回马币,但是Money Changer告诉你马币暂时没货,叫你明天再来。结果第二天,美金再度下跌到bid: RM 4.0200 ask: RM 4.0210。同样的,如果你所买的SW的流通性不够(illiquid)会让你蒙受不必要的亏顺。而在这里就不方便评论任何Issuer,请咨询你的股票经纪人。
以下是一些SW的搜索工具,方便读者操作:
Tools
Warrant Scanner
https://www.nagawarrants.com/warrant-scanner
https://www.malaysiawarrants.com.my/tools/warrantsearch
Warrant Term
https://www.malaysiawarrants.com.my/tools/warrantterms
https://www.nagawarrants.com/trading-tools?tool=ti
再次强调,SW是把双刃刀,小编希望能尽力为读者解开它的面纱,毕竟它是一个很好的杠杆工具。"风险来自于你不知道做些什么"-巴菲特。读者接下来就必须要有个适合自己的操作系统,并纪律地执行,才能把SW发挥得淋漓尽致。
回顾上篇
第六篇 - Breakeven, Premium & Implied Volatility
http://stockcatchers.blogspot.com/2018/09/structured-warrants-callput-breakeven.html
Wednesday, September 12, 2018
KLCI之争 - 乐天大腾Lctitan要做东南亚第一
延续之前的KLCI之争,你又如何从中获利呢?,Lctitan是5大黑马之一,目前在KLCI Reserve List里,如果股价给力,在年尾12月前Market Cap达到RM 14billion,就有机会被纳入KLCI 30大。
为了更容易分析LCtitan,让我们先了解Petrochemical产品的制作过程。
Petrochemical的制作过程
2)石脑油(Naphtha)过后会经过Cracking Process,简单来说就是将分子较大的Hydrocarbon,Break Down成较小的分子我们称为Alkane & Alkene。如乙烯(Ethylene),丙烯(Propylene)和Butadiene 。这些副产品(Derivatives & Byproducts)也就是LCtitan的上游(upstream)产品,也称Olefins。
3) 接下来,Ethylene和Propylene会经过一个过程叫着Polymerisation变成主要两大产品Polyethylene和Polypropylene。过后就会切段成品-塑脂(Resin)。塑脂(Resin)也就是Lctitans的主要下游产品 也称Polyolefins。
4) 过后Resin将会被输送到别的公司,再熔化,最后制成各种塑料产品。塑料于我们的生活息息相关。譬如水占据了我们身体的70%,塑料就占据了我们日常生活中70%的日常用品,遍布各行各业!
- 摘自2017年,马来西亚的总生产率达2918KTA,印尼则有450KTA的Polyethylene的产量,是在印尼市最大的polyethylene生产商。
- Lctitan站马来西亚市场Polyethylene产量的53%,Polypropylene和Butadiene产量则达100%。在印尼市场的Polyethylene市场,Lctitan站了57%。
- Net Cash公司RM 3,351 million,完全没有Borrowing,相信是公司上市筹得的资金。
-上市第一财年就把2017年的利润的49%派息23 sen。
-公司上市筹得RM 3,770 million来资助它的扩充计划,目标是要成为东南亚最大的下游产品生产商(目前排行第四)。IPO的资金主要用于:
TE3 Project (FNC)
主要是Upgrade马来西亚的Cracker,能更有效应地生产出更多上游产品如Ethylene和Propylene,提高马来西亚生产线的成本竞争力,有利提升赚幅。已经在16 December 2017投入运,Ehylene产量 提升了93KTA, Propylene的产量则提升了170 KTA。
PPE3
在Pasir Gudang的Polypropylene工厂主要是去负荷由TE3额外贡献的Propylene,以生产多200KTA的Polypropylene,已在1 Sept 2018投入运作。
接下来重点来了。看看下图,马来西亚的厂有比较完善的生产线,有自己的Cracker,所以几乎整个生产线(上游和下游)都自己在处理了,赚幅较高。印尼方面的设施就相对不够完善,还是需要马来西亚和当地上游业者提供Ethylene来制造下游产品。所以Lctitan打算投入资金,把马来西亚的生产线复制到印尼,打造一个Integrated Petrochemical Facility以提高产量与赚幅。
Integrated Petrochemical Facility
把印尼的厂打造成完整(Vertically Integrated) 的Petrochemical Facility。主要是增添一个Cracker和Polyolefins, Olefins and Derivatives厂, 那就可以直接对石脑油(Naphtha)加工生产出乙烯(Ethylene),完工后能生产出1000KTA的乙烯(Ethylene),足以供应整个印尼的下游生产线。目前在印尼,Lctitan有几个乙烯(Ethylene)供应商,并透过三年的合约来稳定其供应。Integrated Petrochemical Facility现阶段在Front End Engineering & Design (“FEED”)和Environment Impact Assessment (“EIA”),预计将在2018年底做出最后投资决定。
印尼市场
印尼有2亿6600万人口。Petrochemical市场,印尼一直以来都是净进口国,对进口相当依赖。根据Nexant的分析,印尼的Ethylene和Polyethylene(LCtitan的主要产品)在2017到2023年的Compound Annual Growth Rate(CAGR)达3.1%和4.4%,比起全球和东南亚市场还高。
风险
-油价的波动会影响石脑油(Naptha)价格,石脑油(Naphtha)是Lctitan的主要原料。 脑油(Naptha)价格的大起大落,可能会让下游产品价格如Polyethylene跟不上,影响赚幅
-由于中美之间持续的贸易战,石化业务动态和区域市场存在不确定性。
- 发展中国家如马来西亚和印尼都有很大塑料污染的问题(印尼续中国后是在海洋塑料污染最大的国家),当地的环保政策某程度上回对Petrochemical市场造成影响。
-目前公司的公众持有率23.97%,少于Bursa的下限25%。
股价
-Lctitan目前的PE是10x,比起两大龙头较低
Petronas Chemical - PE 17.34x
Chandra Asri(印尼最大的Petrochemical Integrated Producer) - PE 29.86x。
-NTA是RM 5.080,接近目前股价的RM 5.060,持有诱人的4.55%Dividend Yield。
-股价在4月30日第一季报公布后股价大跌,因为盈利大跌28%。主要原因是原料价格从去年杪上涨,而产品价格才随后同步,出现滞后现象。过后就在RM 5.29 Resistance之下徘徊,视乎酝酿着下一波趋势。但是目前股价跌破了RM 5.10 Support和EMA 25均线,趋势还有待验证。
而目前市场平均给予的TP平均为RM 6.377,有26.02%的潜在涨幅。
文章只供投资参考,并非买卖建议,买卖自负。
为了更容易分析LCtitan,让我们先了解Petrochemical产品的制作过程。
Petrochemical的制作过程
1) 原油(Crude Oil)是由许多不同的Hydrocarbon所组成,首先会经过Fractional Distillation来分类成。每一种Hydrocarbon都有不同的分子长度,分子越小就越容易沸腾点就低,较容易燃烧,所以很适合作为燃料,需求就越高,如Refinery Gas和Petrol。而分子较大的Hydrocarbon如Butimen就就较难点燃。而图中的石脑油(Naphtha)石脑油就是LCtitan制作Petrochemical的主要原料。
| Fractional Distillation |
2)石脑油(Naphtha)过后会经过Cracking Process,简单来说就是将分子较大的Hydrocarbon,Break Down成较小的分子我们称为Alkane & Alkene。如乙烯(Ethylene),丙烯(Propylene)和Butadiene 。这些副产品(Derivatives & Byproducts)也就是LCtitan的上游(upstream)产品,也称Olefins。
3) 接下来,Ethylene和Propylene会经过一个过程叫着Polymerisation变成主要两大产品Polyethylene和Polypropylene。过后就会切段成品-塑脂(Resin)。塑脂(Resin)也就是Lctitans的主要下游产品 也称Polyolefins。
| Polymerisation |
![]() |
| Resin |
4) 过后Resin将会被输送到别的公司,再熔化,最后制成各种塑料产品。塑料于我们的生活息息相关。譬如水占据了我们身体的70%,塑料就占据了我们日常生活中70%的日常用品,遍布各行各业!
公司简介
- Lctitan 在11/7/2017上市,最大股东 Lotte Chemical Corporation(76%)。以产量计算,LCtitan目前是东南亚排行第4大Polyolefins生产商。70%销售来之马来西亚和印尼。- 摘自2017年,马来西亚的总生产率达2918KTA,印尼则有450KTA的Polyethylene的产量,是在印尼市最大的polyethylene生产商。
- Lctitan站马来西亚市场Polyethylene产量的53%,Polypropylene和Butadiene产量则达100%。在印尼市场的Polyethylene市场,Lctitan站了57%。
- Net Cash公司RM 3,351 million,完全没有Borrowing,相信是公司上市筹得的资金。
-上市第一财年就把2017年的利润的49%派息23 sen。
- 2QFY18 Ebitda赚幅增加至20%,1QFY18为17%。
- 2017年因停水问题,1QFY2017 Cracker 2和3QFY2017 Cracker 1的定期维修(4到5年一次)影响了生产率,影响了2017年的表现。2018年预计没有维修。
- 中国2018蓝天策略,限定Petrochemical内地厂商必须遵守防污染政策,预计会减少内地供应。Lctitan来自中国的Revenue比起1QFY2017,1QFY2018增长超过100%
TE3 Project (FNC)
主要是Upgrade马来西亚的Cracker,能更有效应地生产出更多上游产品如Ethylene和Propylene,提高马来西亚生产线的成本竞争力,有利提升赚幅。已经在16 December 2017投入运,Ehylene产量 提升了93KTA, Propylene的产量则提升了170 KTA。
PPE3
在Pasir Gudang的Polypropylene工厂主要是去负荷由TE3额外贡献的Propylene,以生产多200KTA的Polypropylene,已在1 Sept 2018投入运作。
接下来重点来了。看看下图,马来西亚的厂有比较完善的生产线,有自己的Cracker,所以几乎整个生产线(上游和下游)都自己在处理了,赚幅较高。印尼方面的设施就相对不够完善,还是需要马来西亚和当地上游业者提供Ethylene来制造下游产品。所以Lctitan打算投入资金,把马来西亚的生产线复制到印尼,打造一个Integrated Petrochemical Facility以提高产量与赚幅。
Integrated Petrochemical Facility
把印尼的厂打造成完整(Vertically Integrated) 的Petrochemical Facility。主要是增添一个Cracker和Polyolefins, Olefins and Derivatives厂, 那就可以直接对石脑油(Naphtha)加工生产出乙烯(Ethylene),完工后能生产出1000KTA的乙烯(Ethylene),足以供应整个印尼的下游生产线。目前在印尼,Lctitan有几个乙烯(Ethylene)供应商,并透过三年的合约来稳定其供应。Integrated Petrochemical Facility现阶段在Front End Engineering & Design (“FEED”)和Environment Impact Assessment (“EIA”),预计将在2018年底做出最后投资决定。
印尼有2亿6600万人口。Petrochemical市场,印尼一直以来都是净进口国,对进口相当依赖。根据Nexant的分析,印尼的Ethylene和Polyethylene(LCtitan的主要产品)在2017到2023年的Compound Annual Growth Rate(CAGR)达3.1%和4.4%,比起全球和东南亚市场还高。
-油价的波动会影响石脑油(Naptha)价格,石脑油(Naphtha)是Lctitan的主要原料。 脑油(Naptha)价格的大起大落,可能会让下游产品价格如Polyethylene跟不上,影响赚幅
-由于中美之间持续的贸易战,石化业务动态和区域市场存在不确定性。
- 发展中国家如马来西亚和印尼都有很大塑料污染的问题(印尼续中国后是在海洋塑料污染最大的国家),当地的环保政策某程度上回对Petrochemical市场造成影响。
-目前公司的公众持有率23.97%,少于Bursa的下限25%。
股价
-Lctitan目前的PE是10x,比起两大龙头较低
Petronas Chemical - PE 17.34x
Chandra Asri(印尼最大的Petrochemical Integrated Producer) - PE 29.86x。
-NTA是RM 5.080,接近目前股价的RM 5.060,持有诱人的4.55%Dividend Yield。
而目前市场平均给予的TP平均为RM 6.377,有26.02%的潜在涨幅。
文章只供投资参考,并非买卖建议,买卖自负。
Structured Warrants (Call/Put)教学 第六篇 - Breakeven, Premium & Implied Volatility
Breakeven Price
当计算Breakeven Price时有两种情况。如果你没打算hold到满期,你买进Structured Warrant(SW)时的价钱就是Breakeven Price。如果你打算hold到满期,可以用以下Formula:
Breakeven = (Call Warrant Price x Exercise Ratio) + Exercise Ratio
Call Warrant(CW) CW Price:RM 0.15
Exercise Price:RM 2.00 Underlying Share Price: RM 2.30
Exercise Ratio:4
CW Breakeven Price
= (RM 0.15 x 4) + RM 2.00
= RM 2.60
满期时的Breakeven Price是RM 2.60,母股必须超过这个价格才能获利。
为了方便读者,可游览这个网站快速查询Warrants的Breakeven Price。
Premium
继续以上的例子,
Call Warrant(CW) CW Price:RM 0.15Exercise Price:RM 2.00 Underlying Share Price: RM 2.30
Exercise Ratio:4 CW Breakeven Price = RM 2.60
Premium: RM 0.30 (13.04%)
如果我们直接买入母股的话,Breakeven Price是RM 2.30。购买CW的Breakeven Price则是RM 2.60。差价RM 0.30 (RM 2.60 - RM 2.30)就是Premium。百分比为13.04% (RM 0.30/RM2.30)。这个多出的Premium,就是你享有SW杠杆效应同时给的“代价”,基本上也就是小编之前提到的Time Value。
为了方便读者,可游览这个网站快速查询Warrants的Premium。
Effective Gearing
杠杆比率(Effective Gearing)指的是用同样的资金,比起买母股,SW能给你带来多大的Exposure。
Effective Gearing = Gearing x Delta
Gearing = Underlying Price / (Warrant Price x Exercise Ratio)
有效地运用Effective Gearing,你就可以提高你的资本效应(Capital Efficiency)。譬如说,如果你现在Hold着一支市值RM 200k的母股,你想套现但是又不想放弃这支股的短期潜在涨幅,那以RM 20k买入Effective Gearing 10x的Call Warrants会带给你同样的Exposure。
Effective Gearing 10x
母股起1% RM 200k x 1% = RM 2000
Call Warrant起10% RM 20k x 10% = RM 2000
那在不需要放弃短期潜在涨幅的情况下,就得以套现剩余的RM 180k资金。但SW操作之前,必须注意Time Decay的存在。
为了方便读者,可游览这个网站快速查询Warrants的 Effective Gearing 。
Implied Volatility
Implied Volatility是影响SW定价的重要因素,代表SW当前市场价格的波动水平。Implied Volatility可用于比较类似SW的相对价格。 Implied Volatility越高,SW越昂贵。它会受到一下因数变动影响:
- 供应与需求 (Supply & Demand)
- 市场价格的波动程度
- Exchange traded options (ETO) and over the counter (OTC) markets
例子:
早市时,当母股起1 tick, Call Warrant A就会跟着起1 tick,implied volatility保持不变。
但是到了午,母股在2.32pm维持在RM 5.12,但是Call Warrant A则起了1个tick。这是因为Implied Volatility起了1% (70% 到71%)。Implied Volatility会起的主要原因有3个:
- Call Warrant A的需求(demand)提高
- 市场的事件造成提高不稳定性
- 其他在Exchange-Trade Options (ETO)或Over The Counter (OTC)相似的Option的Implied Volatility增加。
这篇与上篇分享完了在Structured Warrants世界里常见的关键字眼。
下篇开始会分享在众多SW种要如何赛选适合操作的SW。敬请期待。
Wednesday, September 5, 2018
Structured Warrants (Call/Put)教学 第五篇 - Delta, Exercise Ratio和Sensitivity
“当母股上升RM0.50时,SW会上升多少呢?”
指当母股(Underlying Asset)变动一个tick时,Warrant则会变动多少。
Delta = Change in Warrant Price/ Change in Underlying Share
譬如说,Delta 50% (0.005/0.01)代表当母股变动RM 0.01时,Call Warrant是会变动RM 0.005
Call Warrants的Delta会介于0%到100%,Put Warrants的Delta则会介于0%到-100%。
Delta也可以被视为Warrants到期时处于In The Money (ITM)的概率。 例如,Delta 20%的Call Warrants具有20%的概率到期是ITM,80%的可能到期时是ATM或OOM。
当使用Delta来估算Warrants的变动时,必须考量到Exercise Ratio。在接下来的Sensitivity会谈到。
如果选择Delta高于80%或低于20%的Warrants会比较有风险,因为发行人(Issuer)通常会扩大这些Warrants的Spread以压制进一步购买在这些权证。例如目前Malakof-C7的Delta是90%以上,市场上的bid和ask是RM 0.070 - RM 0.090。 你以RM 0.090购入后,如果想立即出售,就必须以RM 0.070的价格出售,损失4个ticks。
Exercise Ratio (Warrant Per Share)
指到期时要交换母股所需的Warrants数量。
Exercise Ratio的目的是将Warrant分解到较小的部分,例如一个Exercise Ratio为1:1的RM 1.00 Warrants能分解成5个Exercise Ratio为5:1 RM 0.20的Warrants。
当计算Delta或Premium时,都必须纳入Exercise Ratio。
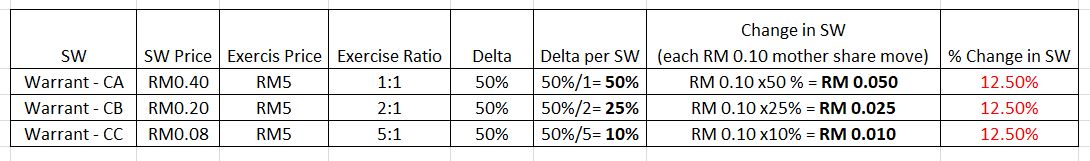
看看上述Call Warrants例子,不同的Exercise Ratio会对Delta有不同的影响。
Warrant-CA的Exercise Ratio为1:1,因此需要1份Call Warrants才能在到期时交换一个相关股票。它的价格为RM 0.40。Warrant-CA能被 Break down成RM 0.08 Warrant-CC(Exercise Ratio 5:1)。假设上述三个Warrants的Exercise Price和Expiry date都相同,他们就会有同样50%Delta,但是因为Exercise Ratio却不同。所以,当母股每增加RM 0.10时,三个不同的Call Warrants都以不同的数额上升,但是上升的百分比却时一样的(12.50%)。
所以引用Delta per warrant (Delta/Exercise Ratio)才能准确地计算Delta, Sensitivity和Breakeven price。
Sensitivity
“敏感度”是母股要让Warrants变动一个Tick所需的波动。
Sensitivity Formula:
Change in Underlying Share= Change in Warrant/Delta per warrant
参考一下Myeg-C46 Call Warrant的例子
Sensitivity: RM 0.005/0.20704= RM 0.0242
就代表母股每上升RM 0.0242,MyegC46就会上升 RM0.005。
Wednesday, August 29, 2018
Structured Warrants (Call/Put)教学 第四篇 - Time Value的重要性
在Structured Warrants(SW)的世界里,有人欢喜有人悲伤。对,SW确实能Leverage你的资本,提高资本效应。但是,持有杠杆好处的同时,绝对不能忽略Time Value的存在,如果没适当操作,收益随时会慢慢被侵蚀,到时就欲哭无泪了。在操作SW时到底要注意些什么呢?
Structured Warrants的价值由两个元素所组成:
1) 内在价值 (Intrinsic Value)
如果Call Warrants的Exercise Price低于目前的股价,这个差距价称为内在价值(Intrinsic Value),就是你能用较低的价钱来买母股。例如,一只Call Warrants的Exercise Price是RM 3.00与当前母股价RM 3.30相差RM 0.30,这RM 0.30就是内在价值。 因此,该Warrants至少值RM 0.30。Put Warrants则相反,当Exercise Price高于母股价, 就会有Intrinsic Value。
2) 时间价值 (Time Value)
Warrants的定价通常比Intrinsic Value高。例如Intrinsic Value为 RM 0.30而Call Warrants的定价为RM 0.40。这 RM 0.10被称为时间价值(Time Value)。指的其实是机会价值,截至日期之前Intrinsic Value有可能随着母股上涨而增加,这个机会我们称为Time Value。所以,慢慢靠近截至日期时,这个“机会”就越来越少了,Time Value也就虽着下跌。
In The Money, At The Money & Out The Money
当SW有内在价值(Intrinsic Value)时也被称为In The Money(ITM),如上图可见当Call Warrant (当执行价低于市价),Put Warrants(当执行价高于市场价)。ITM时,Structured Warrants的价格是较高的,风险也相对比较低。但在操作Call Warrants时,主要还是观察母股的走势,因为只要母股的走势是上涨的 ,不管是ITM, ATM或OTM还是能获利。
时间价值的下调(Time Decay)
Time Decay指的是SW的Time Value会随着生命周期逐渐下跌, 此过程称为Time Decay。而且下跌的速度不是固定的,越接近截止日期下跌的速度越快。一般的上,Structured Warrants在前2/3的生命周期会损失其1/3 Time Value。这个现象是因为SW是Wasting Asset,就是有生命周期的资产,通常6个月或一年。越接近截至日期,SW变成In The Money的几率就越来越低。尽管母股价保持不变,SW的Time Value还是会随时间下跌。比如说
Share Price: RM 0.30
Call Warrants Exercise Price: RM 0.40
Call Warrants Price: RM 0.20
Expiry date: 31/12/2018
此SW是没有Intrinsic Value的因为是Out of Money,RM 0.20是Time Value, 当越来越靠近截止日期,Time Value下降得越快,因为要变In The Money的“机会”越来越少了。
所以,在选择SW时,可以选择刚发售的SW(Time Value下降速度较慢),避免即将到期的SW(除非超短线操作)。除此之外,母股上升的速度必须快于Time Decay,才能抵销Time Value的下跌,并获利。所以,长线操作的SW的风险会较高,除非您已确认母股会短期。
回顾上篇
Structured Warrants的价值由两个元素所组成:
![]() |
| Call Warrants Example |
1) 内在价值 (Intrinsic Value)
如果Call Warrants的Exercise Price低于目前的股价,这个差距价称为内在价值(Intrinsic Value),就是你能用较低的价钱来买母股。例如,一只Call Warrants的Exercise Price是RM 3.00与当前母股价RM 3.30相差RM 0.30,这RM 0.30就是内在价值。 因此,该Warrants至少值RM 0.30。Put Warrants则相反,当Exercise Price高于母股价, 就会有Intrinsic Value。
2) 时间价值 (Time Value)
Warrants的定价通常比Intrinsic Value高。例如Intrinsic Value为 RM 0.30而Call Warrants的定价为RM 0.40。这 RM 0.10被称为时间价值(Time Value)。指的其实是机会价值,截至日期之前Intrinsic Value有可能随着母股上涨而增加,这个机会我们称为Time Value。所以,慢慢靠近截至日期时,这个“机会”就越来越少了,Time Value也就虽着下跌。
当SW有内在价值(Intrinsic Value)时也被称为In The Money(ITM),如上图可见当Call Warrant (当执行价低于市价),Put Warrants(当执行价高于市场价)。ITM时,Structured Warrants的价格是较高的,风险也相对比较低。但在操作Call Warrants时,主要还是观察母股的走势,因为只要母股的走势是上涨的 ,不管是ITM, ATM或OTM还是能获利。
Time Decay指的是SW的Time Value会随着生命周期逐渐下跌, 此过程称为Time Decay。而且下跌的速度不是固定的,越接近截止日期下跌的速度越快。一般的上,Structured Warrants在前2/3的生命周期会损失其1/3 Time Value。这个现象是因为SW是Wasting Asset,就是有生命周期的资产,通常6个月或一年。越接近截至日期,SW变成In The Money的几率就越来越低。尽管母股价保持不变,SW的Time Value还是会随时间下跌。比如说
Share Price: RM 0.30
Call Warrants Exercise Price: RM 0.40
Call Warrants Price: RM 0.20
Expiry date: 31/12/2018
此SW是没有Intrinsic Value的因为是Out of Money,RM 0.20是Time Value, 当越来越靠近截止日期,Time Value下降得越快,因为要变In The Money的“机会”越来越少了。
所以,在选择SW时,可以选择刚发售的SW(Time Value下降速度较慢),避免即将到期的SW(除非超短线操作)。除此之外,母股上升的速度必须快于Time Decay,才能抵销Time Value的下跌,并获利。所以,长线操作的SW的风险会较高,除非您已确认母股会短期。
回顾上篇
Subscribe to:
Posts (Atom)